Phụ lục giao dịch liên kết là bộ biểu mẫu và công thức kèm Nghị định 255/2026/NĐ-CP ngày 30/6/2026 về quản lý thuế đối với giao dịch liên kết. Nghị định có hiệu lực từ 01/7/2026, áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026 và thay thế Nghị định 132/2020/NĐ-CP, Nghị định 20/2025/NĐ-CP. Bài viết tóm tắt các hình thức quan hệ liên kết, các loại giao dịch liên kết và vai trò của từng phụ lục để doanh nghiệp biết mình phải kê khai gì.
Cập nhật 15/11/2026. Nội dung tổng hợp từ nguồn báo chí chuyên ngành và công văn hướng dẫn của Cục Thuế; số liệu cần được đối chiếu với văn bản gốc trước khi áp dụng.
Quan hệ liên kết là gì?
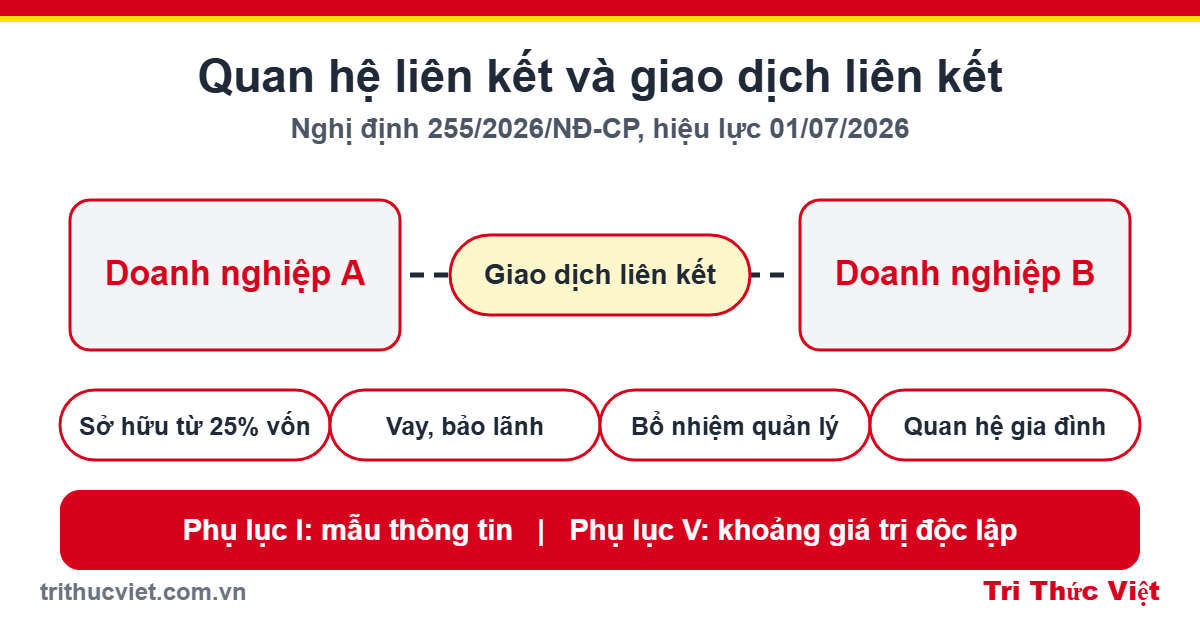
Các bên có quan hệ liên kết được xác định theo khoản 17 Điều 4 Luật Quản lý thuế số 108/2025/QH15 và hướng dẫn tại Điều 5 Nghị định 255/2026/NĐ-CP. Một số trường hợp tiêu biểu:
- Một doanh nghiệp nắm giữ trực tiếp hoặc gián tiếp ít nhất 25% vốn góp của chủ sở hữu doanh nghiệp kia.
- Cả hai doanh nghiệp cùng có ít nhất 25% vốn góp của chủ sở hữu do một bên thứ ba nắm giữ trực tiếp hoặc gián tiếp.
- Một doanh nghiệp là cổ đông lớn nhất của chủ sở hữu doanh nghiệp kia và nắm ít nhất 10% tổng số cổ phần.
- Quan hệ vay, bảo lãnh: khoản nợ ít nhất 25% vốn góp của chủ sở hữu bên vay và trên 50% tổng giá trị nợ trung và dài hạn của bên vay.
- Một bên bổ nhiệm trên 50% thành viên quản lý, điều hành, kiểm soát hoặc bổ nhiệm người có quyền chi phối chính sách tài chính, hoạt động kinh doanh của bên kia.
- Các bên do cá nhân có quan hệ gia đình (vợ chồng, cha mẹ, con, anh chị em…) điều hành, kiểm soát.
- Trụ sở chính với cơ sở thường trú, hoặc giữa các cơ sở thường trú của cùng một tổ chức, cá nhân nước ngoài.
- Điểm mới: quan hệ liên kết phát sinh qua giao dịch mượn, cho mượn giữa doanh nghiệp và cá nhân theo các điều kiện nghị định quy định.
Nghị định tiếp tục loại trừ một số trường hợp quan hệ liên kết với tổ chức tín dụng nếu tổ chức này không tham gia điều hành, kiểm soát, góp vốn, đầu tư vào bên đi vay hoặc bên được bảo lãnh.
Giao dịch liên kết gồm những gì?
Giao dịch liên kết là giao dịch giữa các bên có quan hệ liên kết, gồm: mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao hàng hóa, cung cấp dịch vụ; vay, cho vay, dịch vụ tài chính, bảo lãnh tài chính và công cụ tài chính khác; mua bán, thuê, chuyển giao tài sản hữu hình và vô hình; thỏa thuận cùng sử dụng nguồn lực (tài sản, vốn, lao động) và phân bổ chi phí.
Phụ lục giao dịch liên kết trong Nghị định 255/2026/NĐ-CP
Nghị định ban hành kèm 5 phụ lục. Hai nội dung doanh nghiệp thường gặp nhất:
- Phụ lục I: mẫu thông tin về quan hệ liên kết và giao dịch liên kết, thuộc hồ sơ xác định giá giao dịch liên kết và được kê khai cùng quyết toán thuế thu nhập doanh nghiệp, áp dụng từ kỳ tính thuế 2026.
- Phụ lục V: công thức tính khoảng giá trị giao dịch độc lập chuẩn, dùng khi so sánh mức giá, lợi nhuận của giao dịch liên kết với giao dịch độc lập.
- Ngoài ra, doanh nghiệp thuộc diện lập Báo cáo lợi nhuận liên quốc gia (CbCR) dùng Mẫu 01/TB-BCLN để thông báo.
Điểm mới quan trọng so với Nghị định 132/2020/NĐ-CP
- Nâng ngưỡng miễn lập hồ sơ: với người nộp thuế không có doanh thu, chi phí từ khai thác tài sản vô hình, ngưỡng doanh thu được miễn lập Hồ sơ xác định giá giao dịch liên kết tăng từ 200 tỷ lên 500 tỷ đồng; bỏ điều kiện chức năng đơn giản. Ngưỡng tỷ suất lợi nhuận tối thiểu giữ nguyên: 5% (phân phối), 10% (sản xuất), 15% (gia công).
- CbCR: ngưỡng doanh thu hợp nhất toàn cầu 18.000 tỷ đồng được thay bằng từ 750 triệu euro; có quy định chi tiết về thông báo, nộp qua đơn vị được chỉ định, định dạng XML.
- Cơ sở dữ liệu: bổ sung thứ tự ưu tiên: nguồn công khai, chính thức trước, rồi cơ sở dữ liệu thương mại, sau đó cơ sở dữ liệu quản lý thuế.
- Tỷ suất lợi nhuận ngành: cơ quan thuế có thể công bố chỉ số theo ngành, vùng để doanh nghiệp tham khảo.
Doanh nghiệp cần chuẩn bị gì?
- Lập danh sách các bên liên kết theo các tiêu chí trên và rà lại khi cơ cấu vốn, khoản vay thay đổi.
- Thống kê giao dịch liên kết phát sinh trong năm 2026 và kiểm tra có thuộc trường hợp được miễn hồ sơ không.
- Chuẩn bị thông tin theo Phụ lục I và hồ sơ xác định giá để nộp kèm quyết toán.
- Kiểm soát chi phí lãi vay được trừ khi có vay từ bên liên kết.
Dịch vụ của Tri Thức Việt
Tri Thức Việt hỗ trợ xác định quan hệ liên kết, lập tờ khai và hồ sơ xác định giá. Xem dịch vụ lập hồ sơ giao dịch liên kết, dịch vụ tư vấn chuyển giá, bài giao dịch liên kết là gì và bài Nghị định 255/2026/NĐ-CP: điểm mới.

Tri Thức Việt administrator


Tác giả bài viết