Thuế thương mại điện tử là thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) mà hộ kinh doanh, cá nhân kinh doanh phải nộp trên doanh thu bán hàng, cung cấp dịch vụ qua sàn thương mại điện tử và các nền tảng số như Shopee, TikTok Shop, Lazada, Facebook, Zalo. Từ năm 2026, nhiều sàn có chức năng thanh toán đã khấu trừ và nộp thuế thay người bán, nhưng không phải trường hợp nào người bán cũng được miễn khai báo. Bài viết này giải thích ai phải kê khai, khi nào sàn nộp thay và người bán cần làm gì.
Cập nhật 15/11/2026. Nội dung tổng hợp từ Nghị định 117/2025/NĐ-CP, Nghị định 68/2026/NĐ-CP và các hướng dẫn của cơ quan thuế; hãy đối chiếu văn bản gốc hoặc hỏi cơ quan thuế khi áp dụng cho trường hợp cụ thể.
Thuế thương mại điện tử là gì?
Đây không phải một loại thuế riêng. Hoạt động bán hàng trực tuyến chịu cùng các loại thuế như kinh doanh trực tiếp: thuế GTGT và thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh; thuế GTGT và thuế thu nhập doanh nghiệp đối với doanh nghiệp. Điểm khác là cách thu: với nhiều sàn, thuế được khấu trừ ngay trên từng giao dịch thay vì người bán tự kê khai theo kỳ.
Ai phải kê khai thuế thương mại điện tử?
- Hộ kinh doanh, cá nhân kinh doanh bán hàng hoặc cung cấp dịch vụ trên sàn, mạng xã hội, website bán hàng.
- Doanh nghiệp bán trực tuyến: kê khai thuế theo quy định áp dụng cho doanh nghiệp, như khi bán tại cửa hàng.
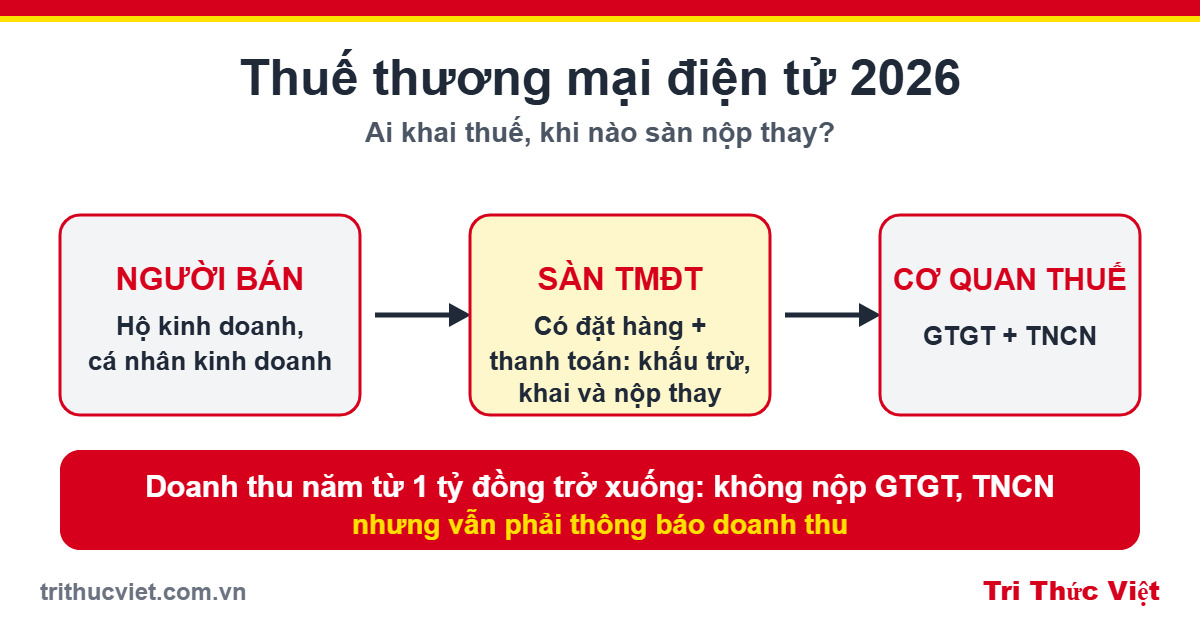
- Chủ quản sàn, nền tảng số có chức năng đặt hàng trực tuyến và thanh toán: có trách nhiệm khấu trừ, khai thay và nộp thay cho người bán.
Khi nào sàn khấu trừ và nộp thuế thay?
Theo Nghị định 117/2025/NĐ-CP ngày 09/6/2025 và Điều 11 Nghị định 68/2026/NĐ-CP, chủ quản nền tảng thương mại điện tử hoặc nền tảng số (trong nước hay nước ngoài) có đồng thời chức năng đặt hàng trực tuyến và chức năng thanh toán phải khấu trừ, khai thay và nộp thay thuế cho từng giao dịch của hộ kinh doanh, cá nhân kinh doanh. Người bán cần cung cấp đúng mã số thuế và thông tin định danh cho sàn.
Hộ, cá nhân đã được sàn khấu trừ, khai và nộp thay thuế GTGT, TNCN thì không phải khai, nộp lại phần doanh thu đó. Tuy vậy, sàn vẫn cung cấp thông tin người bán cho cơ quan thuế định kỳ, nên doanh thu trên sàn không bị “ẩn”.
Người bán phải tự kê khai trong trường hợp nào?
- Bán trên nền tảng không có chức năng đặt hàng và thanh toán (ví dụ chốt đơn qua Facebook, Zalo, website riêng): hộ kinh doanh, cá nhân cư trú tự kê khai, nộp thuế theo Điều 8, 9, 10 Nghị định 68/2026/NĐ-CP.
- Bán nhiều kênh: doanh thu qua sàn đã được khấu trừ thì tính riêng; doanh thu ở kênh khác vẫn phải tự kê khai.
- Quyết toán TNCN theo năm: hộ, cá nhân chỉ kinh doanh trên nền tảng (hoặc vừa có địa điểm cố định vừa kinh doanh trên nền tảng) phải tổng hợp doanh thu để quyết toán nếu doanh thu năm trên 3 tỷ đồng, hoặc trên 500 triệu đồng và chọn tính thuế TNCN theo phương pháp thu nhập tính thuế nhân thuế suất. Thuế đã được sàn khấu trừ sẽ được trừ khi xác định số phải nộp.
Ngưỡng doanh thu 1 tỷ đồng/năm
Theo các tài liệu hướng dẫn hiện hành, từ năm 2026 hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không chịu thuế GTGT và không nộp thuế TNCN đối với hoạt động kinh doanh, nhưng vẫn phải thông báo doanh thu với cơ quan thuế. Điều quan trọng là tính tổng doanh thu của toàn bộ hoạt động kinh doanh trong năm, không chỉ riêng một sàn.
Hóa đơn điện tử khi bán trên sàn
Việc sàn khấu trừ thuế không đồng nghĩa sàn đương nhiên lập hóa đơn thay người bán. Nghị định 254/2026/NĐ-CP cho phép hộ, cá nhân kinh doanh trên sàn ủy nhiệm cho sàn lập hóa đơn điện tử, nhưng hai bên phải có hợp đồng ủy nhiệm theo quy định. Hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm thuộc diện dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn từ máy tính tiền kết nối dữ liệu với cơ quan thuế.
Câu hỏi thường gặp về thuế thương mại điện tử
Sàn đã khấu trừ thuế thì có phải khai lại không?
Phần doanh thu đã được sàn khấu trừ, khai và nộp thay thì không phải khai lại GTGT, TNCN. Bạn vẫn phải tự khai doanh thu ở các kênh khác và thực hiện quyết toán TNCN nếu thuộc trường hợp phải tổng hợp.
Doanh thu dưới 1 tỷ đồng có phải làm gì không?
Không phải nộp GTGT và TNCN từ hoạt động kinh doanh, nhưng cần theo dõi doanh thu theo từng kênh và thực hiện thông báo doanh thu với cơ quan thuế.
Bán trên nhiều sàn thì tính doanh thu thế nào?
Nên lập bảng theo dõi doanh thu riêng cho từng sàn và từng kênh, sau đó cộng lại để đối chiếu với ngưỡng và với các mốc phải quyết toán. Tự tổng hợp thủ công dễ sót số liệu.
Tri Thức Việt hỗ trợ gì về thuế thương mại điện tử?
Nếu bạn là hộ kinh doanh hoặc doanh nghiệp bán hàng trực tuyến và chưa chắc mình thuộc trường hợp nào, đội ngũ của chúng tôi có thể rà soát doanh thu theo kênh, hướng dẫn thông báo doanh thu và lập hồ sơ thuế. Xem thêm dịch vụ kê khai thuế, đại lý thuế và dịch vụ kế toán của Tri Thức Việt, hoặc liên hệ tư vấn doanh nghiệp.

Tri Thức Việt administrator


Tác giả bài viết