IFRS 16 và VAS 06 là hai chuẩn mực về kế toán thuê tài sản dựa trên hai cách tiếp cận khác nhau. VAS 06 (ban hành theo Quyết định 165/2002/QĐ-BTC) xây dựng trên cơ sở IAS 17, phân biệt thuê tài chính và thuê hoạt động. IFRS 16, có hiệu lực từ 01/01/2019, thay thế IAS 17 và đưa hầu hết hợp đồng thuê vào bảng cân đối kế toán của bên thuê. Bài viết so sánh hai chuẩn mực, kèm ví dụ số liệu để thấy tác động lên báo cáo tài chính.
Cập nhật 15/11/2026. Nội dung tổng hợp từ tài liệu chuyên ngành; hãy đối chiếu chuẩn mực gốc khi áp dụng.
Điểm khác biệt cốt lõi giữa IFRS 16 và VAS 06 (bên thuê)
| Tiêu chí | VAS 06 | IFRS 16 |
|---|---|---|
| Phân loại | Thuê tài chính và thuê hoạt động | Một mô hình duy nhất cho bên thuê |
| Thuê hoạt động | Không ghi nhận tài sản, nợ; tiền thuê ghi vào chi phí trong kỳ | Ghi nhận tài sản quyền sử dụng và nợ phải trả về thuê |
| Ngoại lệ | Không áp dụng | Thuê ngắn hạn (dưới 12 tháng) và tài sản có giá trị thấp |
| Nợ thuê ban đầu | Thuê tài chính: thấp hơn giữa giá trị hợp lý của tài sản và giá trị hiện tại của khoản thanh toán tối thiểu | Giá trị hiện tại của các khoản thanh toán chưa trả, chiết khấu theo lãi suất ngầm định hoặc lãi suất vay biên |
| Chi phí trên báo cáo kết quả kinh doanh | Thuê hoạt động: một khoản chi phí thuê, thường theo đường thẳng | Khấu hao tài sản quyền sử dụng cộng chi phí lãi vay; chi phí cao hơn ở những năm đầu |
| Bên cho thuê | Về cơ bản tương tự: vẫn phân loại thuê tài chính và thuê hoạt động | |
Ví dụ số liệu: thuê 3 năm, trả đầu mỗi năm 3.000 triệu đồng
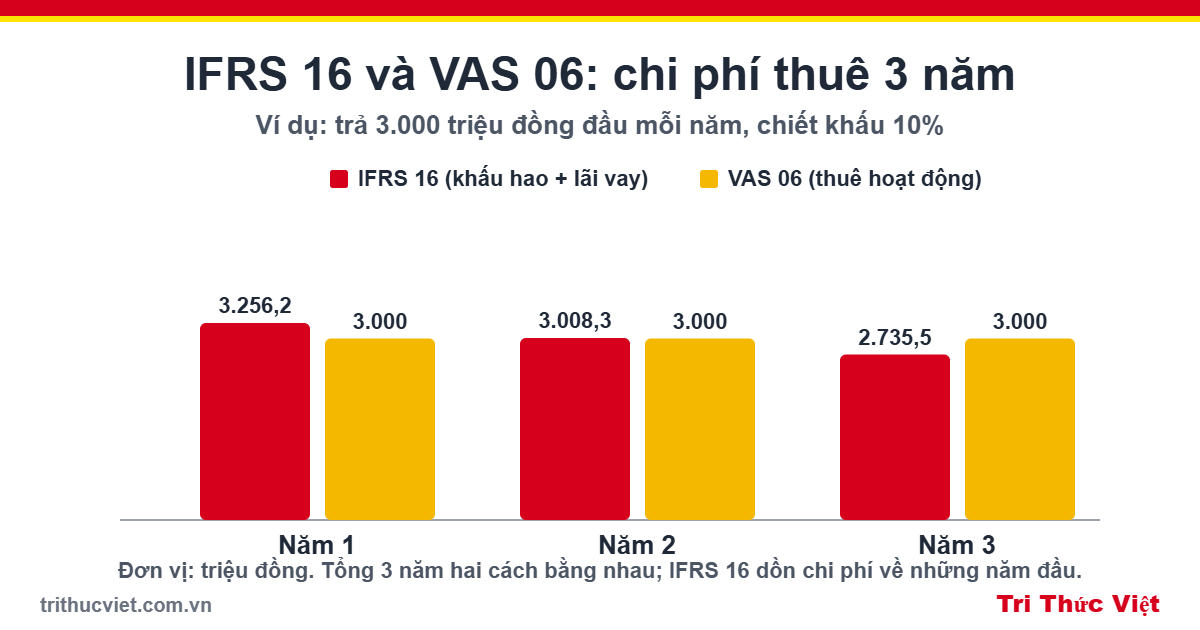
Giả sử lãi suất chiết khấu 10%/năm. Theo IFRS 16, nợ thuê và tài sản quyền sử dụng ban đầu bằng 3.000 + 3.000/1,1 + 3.000/1,12 ≈ 8.206,6 triệu đồng.
- Năm 1: khấu hao 2.735,5 triệu; lãi vay 520,7 triệu; tổng chi phí 3.256,2 triệu (VAS 06 thuê hoạt động: 3.000 triệu).
- Năm 2: khấu hao 2.735,5 triệu; lãi vay 272,7 triệu; tổng chi phí 3.008,3 triệu.
- Năm 3: chỉ còn khấu hao 2.735,5 triệu vì nợ thuê đã thanh toán hết.
Tổng chi phí 3 năm hai cách tính bằng nhau (9.000 triệu), nhưng thời điểm ghi nhận khác: IFRS 16 dồn chi phí về những năm đầu.
Tác động của IFRS 16 lên báo cáo tài chính
- Bảng cân đối kế toán: tổng tài sản và nợ phải trả tăng; tỷ lệ nợ trên vốn chủ sở hữu tăng.
- Kết quả kinh doanh: EBITDA tăng vì chi phí thuê tách thành khấu hao và lãi vay; lợi nhuận những năm đầu giảm.
- Giao ước tín dụng: các chỉ tiêu như nợ trên vốn chủ sở hữu có thể bị ảnh hưởng, cần rà soát hợp đồng vay.
- Quy trình: doanh nghiệp cần sổ đăng ký hợp đồng thuê, xác định thời hạn thuê, lãi suất chiết khấu và tính lại khi hợp đồng thay đổi.
Doanh nghiệp Việt Nam nên làm gì?
Doanh nghiệp áp dụng chuẩn mực kế toán Việt Nam vẫn ghi nhận thuê tài sản theo VAS 06. Doanh nghiệp có công ty mẹ nước ngoài, cần lập báo cáo theo IFRS hoặc chuẩn bị chuyển đổi nên đánh giá trước tác động: lập danh sách hợp đồng thuê, ước tính số liệu mẫu như ví dụ trên và trao đổi với kiểm toán viên.
Hỗ trợ từ Tri Thức Việt
Tri Thức Việt tư vấn chuyển đổi báo cáo tài chính sang IFRS và rà soát kế toán thuê tài sản. Xem dịch vụ kiểm toán độc lập, quy trình kiểm toán báo cáo tài chính và dịch vụ kế toán.

Tri Thức Việt administrator


Tác giả bài viết